Άρκεσε μια μείωση των εξαγωγών 1% για να ξεσπάσει μια γενικευμένη αναταραχή
Άρκεσε μια μείωση των εξαγωγών κατά 1%, που υπό άλλες συνθήκες θα πέρναγε απαρατήρητη ειδικά για ένα αγροτικό προϊόν με αναπόφευκτες τις διακυμάνσεις στην παραγωγή του, για να ακούμε και διαβάζουμε διάφορα καταστροφικά σενάρια για “τέλεια καταιγίδα” κ.λπ.
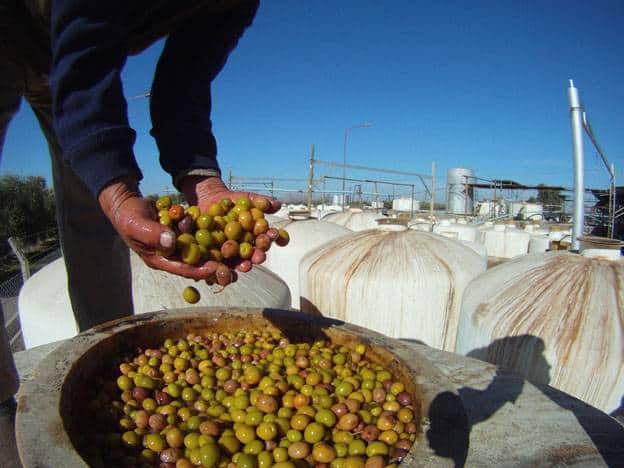
Τις ημέρες αυτές οι ελαιώνες της ποικιλίας Χαλκιδικής έχουν γίνει πεδίο πρωτοφανούς αντιπαράθεσης μεταξύ των ελαιοπαραγωγών και των βιομηχανιών τυποποίησης.
Οι πρώτοι διαμαρτύρονται ότι οι τιμές που αρχικά εξαγγέλθηκαν από ορισμένες βιομηχανίες με 1,10 €/κιλό για τον τεμαχισμό των 110/κιλό, και οι οποίες σταδιακά μειώνονται έως και τα 0,60 € για τα 200 τεμ/κιλό, είναι μη βιώσιμες για τους ελαιοπαραγωγούς.
Οι δεύτεροι επικαλούνται μια σειρά από λόγους -θα τους δούμε αναλυτικά παρακάτω- ότι οι συνθήκες της διεθνούς αγοράς έχουν επιδεινωθεί ώστε δεν τους επιτρέπουν να ανταγωνιστούν τις άλλες χώρες.
Ιστορίες του σοφού Νασρεντίν Χότζα
Κάποτε λέει τσακωνόντουσαν δύο στην αγορά. Καταλήγουν στον κατή (δικαστή). Τι συνέβη τους ρωτάει αυτός. Μιλά ο πρώτος, δίκιο έχεις του λέει ο κατής. Μιλά και ο δεύτερος, δίκιο έχεις κι εσύ του λέει ο κατής. Μα δεν γίνεται να έχουν και οι δύο δίκιο λέει κάποιος από το ακροατήριο. Δίκιο έχεις κι εσύ, λέει πάλι ο κατής.
Μήπως λοιπόν θα πρέπει να ξαναδούμε από την αρχή τα πράγματα για να βγάλουμε άκρη;
Του καθενός τα δίκια, βεβαιότητες και ερωτήματα
Πράγματι οι φετινές τιμές δεν καλύπτουν το κόστος καλλιέργειας και αξιοπρεπούς διαβίωσης μιας οικογένειας. Ίσως πέρσι να το υπερκάλυψαν αλλά αυτό δεν είναι λόγος να υποχρεώσει κανείς τους ελαιοπαραγωγούς να τα επιστρέψουν και με τόκο. Το πρώτο λοιπόν ερώτημα πίσω από όλες αυτές τις υποκειμενικές εκτιμήσεις είναι: πόσο πραγματικά είναι το κόστος της καλλιέργειας έως και τη συγκομιδή του νωπού προϊόντος.
Πάμε στην άλλη άκρη της εφοδιαστικής αλυσίδας, τη βιομηχανία μεταποίησης και πώλησης στην αγορά, εγχώρια ή διεθνή (εξαγωγή). Να πούμε προκαταβολικά ότι η ύπαρξή της είναι αναγκαία και αναντικατάστατη είτε πρόκειται για ιδιωτικές εταιρείες είτε για συνεταιριστικές οργανώσεις και άλλα συλλογικά επιχειρηματικά σχήματα των ίδιων των αγροτών / παραγωγών.
Μάλλον, από ό,τι φαίνεται, πράγματι φέτος οι όροι παραγωγής και εμπορίας έχουν μεταβληθεί, έχουν επιδεινωθεί, ίσως έχουν γίνει και ζημιογόνοι, όμως:
- Ερώτημα δεύτερο, πόσο είναι το κόστος της μεταποίησης και συσκευασίας, πόσο και γιατί αυξήθηκε φέτος;
- Ερώτημα τρίτο, πόσο είναι το συνολικό κόστος από τον ελαιώνα μέχρι τον καταναλωτή είτε τον εγχώριο, είτε τον διεθνή, αν συμπεριλάβουμε και το εμπόριο (χονδρικής και λιανικής), μεταφορικά κ.λπ., κ.λπ.
Στατιστικά, ισοζύγια προσφοράς – ζήτησης
Όταν η συζήτηση διεξάγεται υπό τη μορφή της άνευ αρχών και κανόνων αντιπαράθεσης τότε ο καθένας μπορεί να επικαλείται τα όποια στοιχεία τον εξυπηρετούν και συμπέρασμα να μη βγαίνει. Συνεπώς, ερώτημα τέταρτο: πόση πραγματικά -με αριθμούς, όχι με αοριστίες- είναι η προσφορά (αποθέματα και παραγωγή) και πόση η ζήτηση (εγχώρια και εξαγωγές).
Πόσο βάσιμα είναι τα επιχειρήματα της εμπορίας – μεταποίησης – εξαγωγών και πόσο των παραγωγών;
Με κάθε επιφύλαξη λόγω της έλλειψης (απροσδιοριστίας) σαφών και τεκμηριωμένων απαντήσεων στα παραπάνω ερωτήματα θα μπορούσε να πει κανείς (σαν τον κατή του Χότζα), πως ναι, πράγματι φέτος είτε λόγω μείωσης της ζήτησης για εξαγωγές (π.χ. ύφεση σε Γερμανία, δασμοί σε ΗΠΑ κ.λπ.), είτε /και λόγω αύξησης του κόστους της μεταποίησης (π.χ. ενέργεια), είτε /και λόγω αποθεμάτων από πέρσι αγορασμένων σε υψηλές τιμές (πόσα είναι και πόσο αντισταθμίζονται από τη φετινή μειωμένη (πόσο;) παραγωγή), τελικά εμπόριο και βιομηχανία αναμένεται να έχουν μια ζημιογόνο χρονιά.
Επίσης, όμως, αν πάμε και στην άλλη πλευρά των παραγωγών να πούμε σαν τον κατή του Χότζα πως κι αυτοί έχουν δίκιο. Θα έχουν και οι παραγωγοί μια επίσης ζημιογόνο χρονιά. Το 1,10 (~ 0,85 μέση τιμή) δεν καλύπτει το (υπό συζήτηση, όποιο) κόστος, ότι η φετινή παραγωγή είναι (πόσο;) ποσοτικά μειωμένη και, σε τελευταία ανάλυση, ότι δεν είναι με τη βιομηχανία συνεταίροι για να μοιράζονται τις ζημίες. Προφανώς και δεν στέκει ότι επειδή μειώθηκαν 1% οι εξαγωγές θα πρέπει να μειωθούν 40% οι τιμές παραγωγού.
Συμπεράσματα και προτάσεις
Στο αδιέξοδο που περιγράψαμε παραπάνω και που όλοι θα είναι χαμένοι έρχεται η λογική και η επιστήμη, άλλωστε ο Αριστοτέλης ο Σταγειρίτης στη Χαλκιδική γεννήθηκε, να καταθέσουν τις δικές τους προτάσεις.
- Εξισορρόπηση των εξαγωγών με την εσωτερική κατανάλωση.
Η Ελλάδα ίσως είναι η μόνη χώρα στον κλάδο της επιτραπέζιας, εδώδιμης ελιάς, που διακρίνεται για την τόσο έντονη ανισορροπία έχοντας βάλει όλα τα αυγά στο ίδιο καλάθι του υψηλού ρίσκου. Οι εξαγωγές αντιστοιχούν σε άνω του 90% των πωλήσεων με την εσωτερική κατανάλωση να περιορίζεται στους 15 χιλ. τόνους, δηλαδή 1,5 κιλό κατά κεφαλήν, μόνο(!). Δεν χρειάζεται ιδιαίτερη επιχειρηματολογία, αποδείχθηκε φέτος, πόσο ευάλωτες μπορεί να είναι οι εξαγωγές. “Είναι κακό να χτίζεις στην άμμο παλάτια/ ο βοριάς θα τα κάνει συντρίμμια κομμάτια”, που έλεγε και το γνωστό λαϊκό τραγούδι. Πέραν λοιπόν των εκστρατειών προώθησης σε ξένες χώρες (αυτή τη στιγμή υλοποιούνται σε Γαλλία και Πολωνία), θα πρέπει πολιτεία, επιχειρήσεις και φορείς να στραφούν στον Έλληνα και στην Ελληνίδα, που βρίσκονται ξεχασμένοι δίπλα τους. Να ανατρέψουν με τη βοήθεια των επιστημόνων τη “διατροφική τρομοκρατία” ότι δήθεν οι ελιές βλάπτουν -ενώ είναι ένα superfood- να τις εντάξουν στο καθημερινό διαιτολόγιο, στην κουζίνα, στο κολατσιό, στη μεσογειακή διατροφή. Επίσης να μιμηθούν τα πρότυπα των άλλων χωρών με την περίβλεπτη θέση που έχουν οι ελιές στη μαζική εστίαση, στα μπαρ κ.λπ.
2. Σύνταξη ενός αντικειμενικού, ολοκληρωμένου κοστολογίου
Η πολιτεία, οι φορείς, οι επιστήμονες να συντάξουν και να επικαιροποιούν ένα ολοκληρωμένο κοστολόγιο για όλη την εφοδιαστική αλυσίδα, από τον ελαιώνα μέχρι και τη λιανική.
3. Πλήρη στατιστικά ισοζύγια
Στοιχειώδης και ελάχιστη ευθύνη της πολιτείας, των επιχειρήσεων, των φορέων, η ετήσια σύνταξη αξιόπιστων στατιστικών αποθεμάτων, παραγωγής, κατανάλωσης, εξαγωγών, αποθεμάτων, και τιμών, για όλες τις βασικές ποικιλίες.
4. Συμβολαιακή γεωργία
Έχοντας το (2) και το (3) είναι “εύκολη” μια προγραμματική συμφωνία τριετίας για τις τιμές μεταξύ παραγωγών και εμπορίου/ μεταποίησης. Με τον τρόπο αυτό όλοι θα μπορούσαν να προγραμματίσουν ελαχιστοποιώντας τα καταστροφικά ετήσια σκαμπανεβάσματα. Είναι χαρακτηριστικό το παράδειγμα της ποικιλίας Χαλκιδικής, η οποία την τελευταία δεκαετία κινείται σε ένα περιορισμένο εύρος μέσου όρου γύρω από το 1,40 – 1,50 €/κιλό.
5. Νομοθεσία κανόνων λειτουργίας εφοδιαστικής αλυσίδας
Και πάλι το ισπανικό μοντέλο μας προσφέρει το πρότυπο, διαθέτοντας τον “οδικό χάρτη” το κοστολόγιου και πλήρη ιχνηλασιμότητα, να καταγράφονται, ελέγχονται οι ροές του προϊόντος ώστε να μην επιτρέπονται οι αθέμιτες πρακτικές είτε της αισχροκέρδειας, υπερβολικού κέρδους, είτε και των πωλήσεων κάτω του κόστους.
6. Πολιτεία, ιδιωτικές και συνεταιριστικές επιχειρήσεις, φορείς
Η υλοποίηση των παραπάνω συνδέεται και προϋποθέτει ένα “θεσμικό και επιχειρηματικό οικοσύστημα”.
Είναι ευτύχημα που την εποχή αυτή πολιτικός προϊστάμενος στο αρμόδιο υπουργείο που κατάγεται από την Χαλκιδική (αυτό ελάχιστη σημασία έχει), που μπορεί να συζητήσει με τις Βρυξέλλες και, το κυριότερο, έχει προσωπικές εμπειρίες από το ισπανικό πρότυπο οργάνωσης. Ακόμη κι αν έχουν δίκιο οι “καλές γλώσσες” ότι είναι προσωρινός (άλλωστε στο ΥΠΑΑΤ ο μέσος όρος θητείας είναι μικρότερος του 1,5 έτους) μέχρι να πάρει προαγωγή, προλαβαίνει να πάρει κάποιες πρωτοβουλίες, έστω προσκαλώντας κάποιον Ισπανό συντονιστή εν είδει προπονητή ποδοσφαίρου.
Επίσης είναι ευτύχημα η σύμπραξη των τριών επαγγελματικών οργανώσεων Ελλάδας (ΠΕΜΕΤΕ), Ισπανίας και Ιταλίας, ακόμη μία πηγή τεχνογνωσίας και οργάνωσης.
Μετά από μία εικοσαετία διάλυσης των συνεταιρισμών έχει έρθει η ώρα της αντίστροφης κίνησης ανοικοδόμησης αξιοποιώντας την εμπειρία και τα μαθήματα από τα σφάλματα του παρελθόντος. Τα συλλογικά σχήματα δεν θα ξεπηδήσουν από μόνα τους, χρειάζονται κίνητρα, κανόνες, ηγεσία. Είναι όμως απολύτως απαραίτητα.
Η φετινή χρονιά ας αποτελέσει μια σχετικά ανώδυνη αλλά ζωτική προειδοποίηση ότι το καράβι που με τόση μαστοριά ναυπηγήθηκε πριν από χιλιετίες και τα αμπάρια του είναι φορτωμένα με πολύτιμο φορτίο, πρέπει να ξαναχαράξει ρότα.